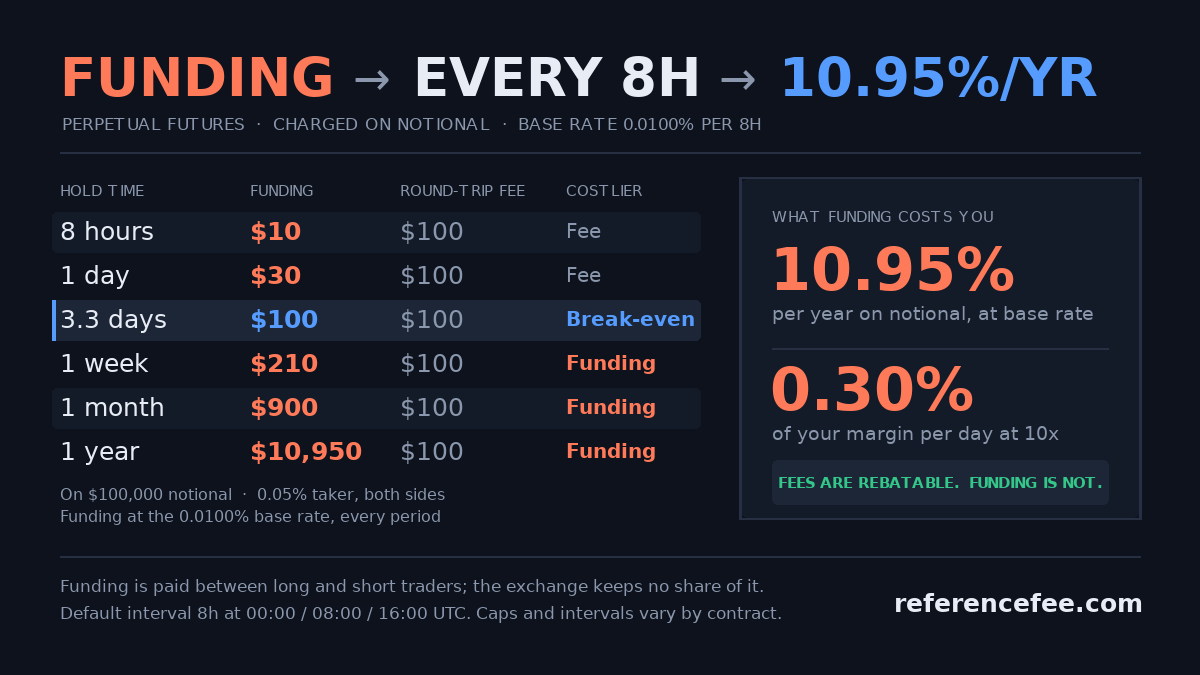
Uma posição alavancada cobra de você por duas vias, e a maioria dos traders acompanha apenas a primeira. A taxa de negociação é cobrada uma vez na abertura e uma vez no fechamento; o funding rate é cobrado de novo a cada oito horas enquanto a posição continuar aberta. Segure qualquer coisa por mais de alguns dias e a segunda linha ultrapassa a primeira com folga.
Este guia responde o que é o funding rate com a conta na mão: quem paga a quem, quanto a taxa base acumula em um ano, o dia exato em que ela fica mais cara que a corretagem e como o calendário muda entre corretoras. Há também uma distinção que quase nenhum texto faz — parte da sua taxa de negociação pode voltar como cashback, o funding não. Sem separar as duas, seu modelo de custo sai errado.
O Que Este Guia Cobre
- O que é o funding rate
- Quem paga a quem
- Como o funding rate é calculado
- Quanto a taxa base custa em um ano
- Como a alavancagem multiplica o funding rate
- Funding ou corretagem: o que pesa mais
- Intervalos e limites nas corretoras
- O funding rate tem cashback
- Cinco formas de cortar o custo
- Ler o histórico de funding antes
- Perguntas frequentes
O Que É o Funding Rate
O funding rate é o pagamento periódico que prende um contrato perpétuo ao preço à vista. Um perpétuo não tem vencimento, logo não tem data de entrega para forçar a convergência. As corretoras fecham essa lacuna com pressão econômica: quando o contrato negocia acima do spot, os comprados pagam aos vendidos; quando negocia abaixo, os vendidos pagam aos comprados.
O pagamento é calculado sobre o valor nocional da posição, não sobre a sua margem. Nocional é o preço de marcação vezes a quantidade de contratos — o número que a alavancagem infla. É o mesmo mecanismo que torna as taxas de operações alavancadas enganosas, e engana pelo mesmo motivo: o percentual de manchete parece pequeno porque a base sobre a qual incide não é o seu capital.
Um detalhe define o custo. O funding não corre continuamente; ele é liquidado apenas contra a fotografia do instante do pagamento. Se a sua posição está aberta às 00:00 UTC, você paga aquele período inteiro; se fechou às 23:59, não paga nada por ele. Uma posição carregada por sete horas e meia custa zero, uma carregada por oito horas e um minuto custa um período cheio.
Quem Paga a Quem
É isto que separa o funding rate da corretagem: o funding não é pago à corretora. Ele é debitado de um lado do livro e creditado no outro. A corretora executa a transferência e não fica com nada.
Três consequências saem dessa única frase. Primeira: o funding não é despesa de mão única — carregue um comprado com a taxa negativa e você recebe. Segunda: a taxa é um resultado do posicionamento do mercado, por isso fica positiva por longos períodos em alta — a multidão está comprada. Terceira, e comercialmente a mais importante: um pagamento que a corretora nunca arrecada não tem parcela a devolver. O cashback de taxas cripto cobre a corretagem; não cobre o funding.
Como o Funding Rate É Calculado
O pagamento em si é simples:
Pagamento de funding = nocional da posição × funding rate
A taxa tem dois componentes. O primeiro é um componente de juros fixo, ajustado por padrão em 0,01% por período de oito horas na maioria das grandes corretoras, ou 0,03% ao dia. O segundo é o componente de prêmio, que mede o quanto o contrato se afastou do preço do índice e empurra a taxa acima ou abaixo dessa base.
Para impedir que o número dispare quando o prêmio salta, as corretoras aplicam um amortecedor e um teto. A Binance limita a taxa calculada em ±0,05% e restringe o resultado a ±0,3% por período de oito horas nos contratos padrão. O que o aplicativo mostra é a saída desse processo, e é exatamente o que incide sobre a sua posição.
Um exemplo com números
Você abre um comprado com 1.000 USDT de margem em 10x. O nocional é de 10.000 USDT. A taxa está na base de 0,01% e sua posição está aberta na liquidação:
10.000 × 0,0001 = 1 USDT por período
Um dólar parece nada. Mas são três períodos por dia: 3 USDT ao dia, 90 USDT ao mês. Contra 1.000 USDT de margem, isso é 9% ao mês, cobrados mesmo que o preço não saia do lugar.
Quanto a Taxa Base Custa em Um Ano
| Período | Taxa acumulada | Em posição de US$ 100.000 nocionais |
|---|---|---|
| 8 horas | 0,0100% | US$ 10 |
| 1 dia (3 períodos) | 0,0300% | US$ 30 |
| 1 semana | 0,2100% | US$ 210 |
| 1 mês | 0,9000% | US$ 900 |
| 1 ano | 10,9500% | US$ 10.950 |
Os 10,95% ao ano são o ponto central. Ninguém descreve um contrato perpétuo como tomar dinheiro emprestado a onze por cento ao ano, mas é exatamente isso que significa ficar no lado pagador da taxa base. Em mercados de alta, a taxa costuma rodar três a quatro vezes a base; a 0,03% por período, o custo anual passa de 30%.
Como a Alavancagem Multiplica o Funding Rate
| Alavancagem | Margem | Nocional | Funding anual | Sobre a sua margem |
|---|---|---|---|---|
| 1x | US$ 10.000 | US$ 10.000 | US$ 1.095 | 10,95% |
| 5x | US$ 10.000 | US$ 50.000 | US$ 5.475 | 54,75% |
| 10x | US$ 10.000 | US$ 100.000 | US$ 10.950 | 109,50% |
| 20x | US$ 10.000 | US$ 200.000 | US$ 21.900 | 219,00% |
Olhe a linha de 10x: na taxa base, uma posição deixada aberta por um ano consome mais do que toda a margem que a sustenta. Ninguém carrega uma operação tanto tempo, mas reduzir o número ao diário não muda nada. Em 10x, o custo diário é de 0,3% da sua margem. Se o mercado andar de lado, você perde mais de dois por cento por semana e nada no gráfico de PnL explica o motivo.
Funding ou Corretagem: O Que Pesa Mais
| Tempo de posição | Funding (0,01% / 8h) | Corretagem ida e volta (taker 0,05%) | Custo dominante |
|---|---|---|---|
| 1 hora | US$ 0 | US$ 100 | Corretagem |
| 8 horas | US$ 10 | US$ 100 | Corretagem |
| 1 dia | US$ 30 | US$ 100 | Corretagem |
| 3,3 dias | US$ 100 | US$ 100 | Equilíbrio |
| 1 semana | US$ 210 | US$ 100 | Funding |
| 1 mês | US$ 900 | US$ 100 | Funding |
O cruzamento fica em cerca de três dias e meio. Abaixo disso o seu custo é comandado pela corretagem; acima, o funding rate assume e não larga enquanto a posição estiver aberta. Daí saem dois perfis de trader, e cada um deveria otimizar uma linha diferente.
Para quem opera dentro do dia, o funding é quase sempre ruído; o custo real é a taxa paga por operação. A maior economia aí vem de trabalhar como maker em vez de taker e recuperar parte do que se paga — nosso guia de taxa maker e taker precifica essa diferença em oito corretoras. Para quem carrega por semanas, a tabela se inverte: a corretagem é paga uma vez, o funding, centenas.
Intervalos e Limites nas Corretoras
| Corretora | Intervalo padrão | Horários (UTC) | Observação |
|---|---|---|---|
| Binance | 8 horas | 00:00 / 08:00 / 16:00 | Cai para 4h e 1h por contrato em volatilidade |
| Bybit | 8 horas | 00:00 / 08:00 / 16:00 | Mais frequente em alguns pares |
| OKX | 8 horas | 00:00 / 08:00 / 16:00 | Três períodos padrão |
| Bitget | 8 horas | 00:00 / 08:00 / 16:00 | Três períodos padrão |
Para quem carrega posição, o intervalo pode pesar mais que a taxa de manchete. A Binance roda alguns contratos margeados em USDT em ciclo horário e restaura a frequência de quatro horas no décimo sétimo período, depois que a taxa fica dentro de 0,025% em valor absoluto por dezesseis períodos seguidos. O mesmo percentual passa a ser cobrado vinte e quatro vezes ao dia, e não três.
Os tetos também variam por corretora e contrato. A Binance limita os contratos padrão a ±0,3% por período de oito horas e reserva o direito de revisar isso em volatilidade extrema. Um funding no teto significa custo diário de alavancagem vezes 0,9% da margem — 9% ao dia em 10x. É um ritmo capaz de encerrar uma conta sem que nenhuma liquidação apareça.
O Funding Rate Tem Cashback
Não, e a razão está no mecanismo. O cashback redireciona a comissão de indicação que a corretora paga a partir da taxa de negociação que ela arrecada. No funding, a corretora não arrecada nada; o dinheiro vai de um trader para outro. Sem receita a repartir, não há valor a devolver.
Na prática, seu modelo de custo precisa de duas linhas separadas:
- Taxas de negociação — pagas à corretora, elegíveis a cashback. A ReferenceFee devolve 50% da taxa em sete das oito corretoras e 40% na Binance, todos os dias, em USDT, direto na sua carteira spot.
- Funding — pago ao outro lado do livro, sem cashback. Só diminui com gestão de posição, timing e escolha de instrumento.
Em números: uma conta que gera US$ 1.200.000 de volume nocional mensal em futuros paga US$ 600 de corretagem em uma ponta a 0,05%; um cashback de 50% devolve US$ 300 disso, ou US$ 3.600 por ano. Já o custo de funding da mesma conta não vem do volume, e sim do tempo em posição — linha que está inteiramente sob seu controle. Configurar o lado das taxas leva dois minutos: informe seu UID no portal da ReferenceFee e o resto roda sozinho.
Cinco Formas de Cortar o Custo
1. Preste atenção ao horário de liquidação. O funding só é cobrado de posições abertas no instante da liquidação. Uma operação que fecha pouco antes das 00:00 UTC não paga nada por aquele período. Numa estratégia intradiária, esse é o único ajuste disponível a custo zero.
2. Deixe o sinal escolher o seu lado. Com a taxa negativa, o comprado recebe funding. Onde a direção já se justifica, o funding rate é um critério neutro de desempate entre duas montagens equivalentes.
3. Não carregue exposição de longo prazo em perpétuo. Para uma posição medida em meses, o perpétuo é um instrumento caro. O spot não paga funding, e os futuros com vencimento não têm mecanismo de funding — o custo já está embutido na curva.
4. Compare o mesmo par entre corretoras. O funding sai do posicionamento no livro de cada corretora, então difere entre elas no mesmo instante. Numa posição carregada por semanas, alguns pontos-base de diferença superam a diferença de corretagem.
5. Aperte a linha que você controla. Você não zera o funding, mas corta a taxa. Operar como maker reduz a corretagem de futuros em cerca de 60%, e o cashback devolve metade do que sobra. Juntos, levam um custo taker de 0,05% para perto de 0,01% — nossa comparação de corretoras com menor taxa mostra como o ranking muda depois do cashback.
Ler o Histórico de Funding Antes
Toda grande corretora publica o histórico de funding de cada contrato. É o único dado que permite precificar o custo de carregar uma posição antes de abri-la, e a maioria dos traders consulta depois de enviar a ordem. Vale ler três coisas: a média de sete dias, se o sinal virou e quanto o pico subiu acima da base.
A média é o jeito mais rápido de estimar o carrego. Se os últimos sete dias ficaram em 0,02%, uma posição pensada para durar duas semanas tem custo esperado de cerca de 0,84% do nocional — US$ 420 numa posição de US$ 50.000. Quem deixa isso de fora do plano acredita que o alvo está mais perto do que está.
As inversões de sinal descrevem o quão cheio ficou o posicionamento. Uma taxa fortemente positiva por dias diz que os comprados estão aglomerados e que uma desmontagem rápida está na mesa; uma taxa abaixo de zero diz o contrário. Não é sinal de entrada por si só, mas para quem avalia a mesma montagem nos dois sentidos, diz com clareza qual lado é mais barato de carregar.
Funding positivo persistente também sustenta o que as mesas chamam de cash and carry: comprar no spot e vender o mesmo tamanho no perpétuo. O risco de preço fica praticamente neutro e a receita vem dos pagamentos de funding. A 0,02% por oito horas, o retorno bruto ronda 21,9% ao ano. Bruto é a palavra-chave: paga-se corretagem nas duas pontas e a taxa pode cair ou inverter a qualquer momento. Nessa estrutura, quem costuma decidir o líquido não é o tamanho do funding, e sim a corretagem das duas pontas — e essa é a única linha que o cashback encolhe diretamente.
Perguntas Frequentes
O que é o funding rate?
O funding rate é o pagamento periódico trocado entre comprados e vendidos de um contrato perpétuo para manter o preço próximo do spot. Na maioria das grandes corretoras ele é liquidado a cada oito horas sobre o valor nocional da posição, com base padrão de 0,01% por período.
Eu pago funding para a corretora?
Não. O funding vai para os traders do outro lado do livro; a corretora apenas executa a transferência e não fica com parcela alguma. Já as taxas de negociação são pagas à corretora. É por isso que as duas linhas se comportam de formas tão diferentes.
O funding incide sobre a minha margem?
Não, sobre o valor nocional da posição. Uma posição aberta com US$ 1.000 de margem em 10x tem nocional de US$ 10.000, e o funding rate incide sobre esse número. É por isso que a alavancagem multiplica o custo em relação ao seu capital.
O funding rate é mais caro que a corretagem?
Depende do tempo de posição. Na taxa base e com corretagem taker de 0,05%, o cruzamento fica em cerca de três dias e meio: abaixo disso pesa a corretagem, acima pesa o funding. Em um mês, o funding chega a cerca de nove vezes a corretagem de ida e volta.
Posso receber cashback do funding rate?
Não. O cashback sai da comissão de indicação que a corretora paga a partir da taxa que arrecada, e ela não arrecada receita no funding. As taxas têm cashback, o funding não. Um serviço que promete devolver 100% do funding descreve algo que os programas de afiliados não pagam.
Dá para evitar o funding por completo?
No perpétuo não, mas dá para chegar perto de zero de três formas: fechar antes do horário de liquidação, ficar do lado que está recebendo ou carregar a exposição longa no spot ou em futuros com vencimento.
O que significa funding rate negativo?
Que o contrato negocia abaixo do spot, ou seja, o posicionamento está concentrado no lado vendido. Os vendidos pagam e os comprados recebem. Períodos longos de funding negativo empurram o custo de carregar um comprado para baixo de zero.
Resumo
A corretagem é um custo visível: aparece linha a linha no seu histórico. O funding rate é silencioso — três vezes por dia, sobre o valor nocional da posição, sem nenhuma ação sua. Na taxa base são 10,95% ao ano, ou 0,3% da margem por dia em 10x, e continua rodando com o mercado parado.
As duas linhas pedem remédios diferentes. O funding se administra com timing, direção e escolha de instrumento — não há parcela a recuperar. A corretagem tem parcela a recuperar, e por padrão ela está indo para outra pessoa. Precifique corretamente a linha que você não controla e corte até o fim a linha que você controla. Nosso guia de taxas de corretoras de cripto é o ponto de partida nos números publicados.
Negociar ativos digitais envolve risco elevado. Futuros alavancados podem levar à perda integral da sua margem. Os valores e intervalos de funding citados aqui são os padrões publicados pelas corretoras; variam por contrato e podem mudar sem aviso. Consulte a página do próprio contrato para os valores atuais: documentação de funding rate da Binance.
Quanto isso custa para você?
Coloque seu volume mensal na calculadora e veja o valor anual para sua corretora e seu nível.
Ver os números